

Planes culturales para este fin de semana en Salamanca
Póliza de crédito de 200.000 euros: Unionistas aprueba buscar su independencia económica
Recurre a este instrumento bancario para solventar los desajustes temporales entre la concesión; 676 votos a favor y 107 en contra además de 70 abstenciones
Foto: Arai Santana
Lectura estimada: 2 min.
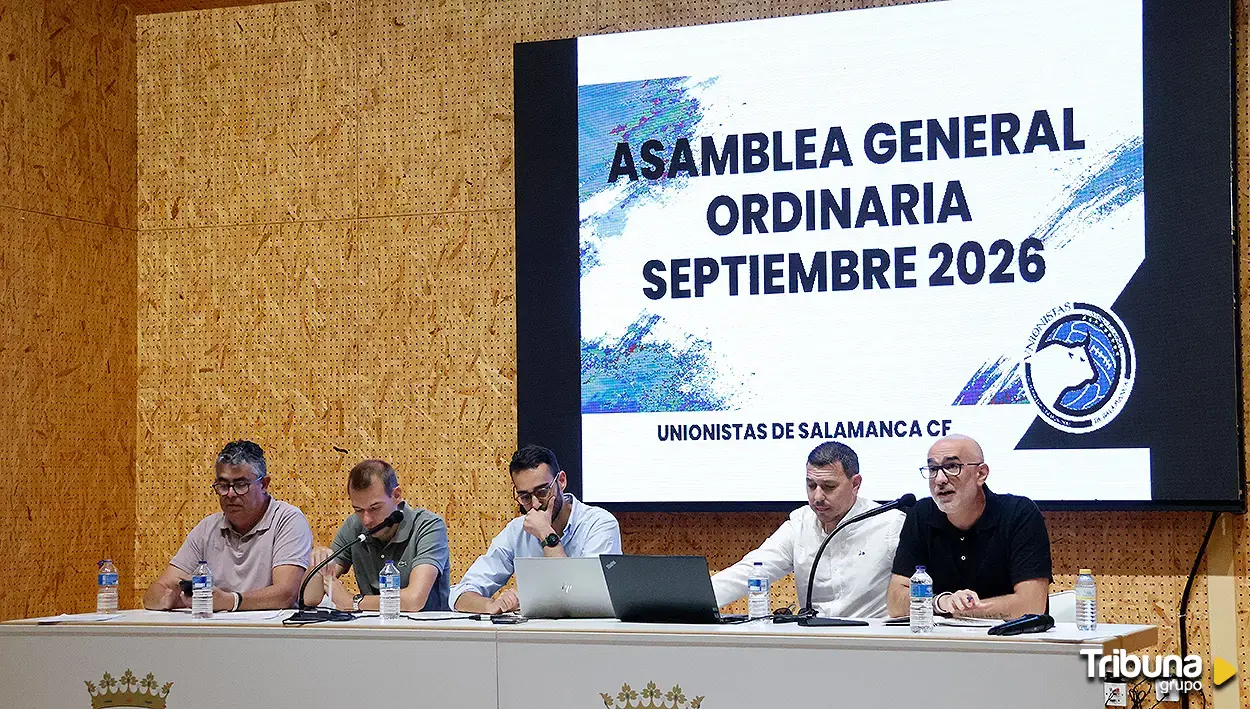
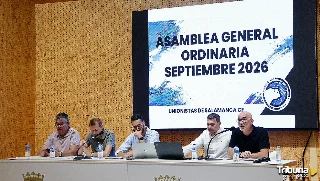
Además de las cuentas de gestión y el presupuesto del nuevo curso, la Asamblea General Ordinaria de Unionistas de Salamanca abordó una de las propuestas clave de la Junta Directiva para garantizar la liquidez operativa de la entidad: la aprobación de una póliza de crédito bancaria por un límite máximo de 200.000 euros.
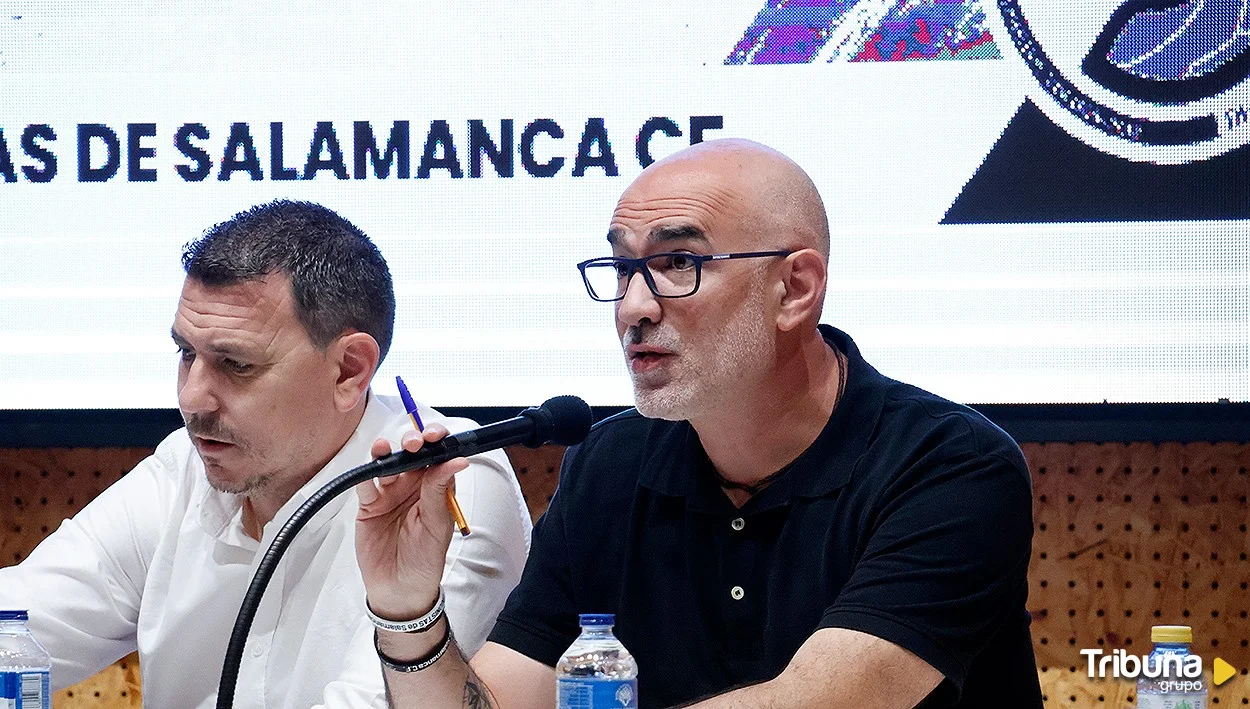
El directivo Luis Delgado fue el encargado de exponer y argumentar ante la asamblea la necesidad de dar este paso. Tal y como detalló la directiva, la meta fundamental de esta medida no es endeudar a la entidad ni aumentar el gasto presupuestado, sino cubrir de forma ágil los desfases temporales de tesorería que se producen entre la adjudicación de ayudas o patrocinios y su cobro efectivo.
221.276 EUROS PENDIENTES DE COBRO
Para contextualizar este problema habitualmente invisible, se mostraron los datos del ejercicio 2025/2026: a fecha de 30 de junio de 2026, el club acumulaba un total de 221.276 euros en ingresos presupuestados pero no cobrados aún. Esta partida pendiente de liquidez se desglosaba de la siguiente manera:
- RFEF: 110.000 euros.
- Patrocinadores: 69.500 euros.
- Otros clubes: 16.444 euros.
- Instituciones públicas: 15.332 euros.
- Otros ingresos pendientes: 10.000 euros.
Aunque estos desfases son habituales en presupuestos ajustados donde la equidad de ingresos y gastos no coincide mes a mes, hasta la fecha estas situaciones de falta de liquidez puntual se resolvían mediante adelantos de dinero por parte de miembros de la Junta Directiva y otros socios.
La propuesta actual busca terminar con esta praxis, permitiendo al club disponer de un mecanismo financiero propio que le otorgue plena independencia económica y reduzca la dependencia personal de los dirigentes.
USO EXCLUSIVO PARA TESORERÍA
Delgado remarcó que la póliza estará sujeta a condiciones estrictas y que se utilizará única y exclusivamente para necesidades puntuales vinculadas a ingresos ya concedidos y pendientes de cobro.
Las condiciones económicas acordadas establecen una comisión de apertura del 1%, un interés del 4,5% aplicable únicamente sobre el importe utilizado y durante el tiempo real de disposición, y una comisión sobre el saldo no dispuesto del 0,24%.
Si la póliza no llega a utilizarse durante el año, el club no pagará intereses, limitando el coste exclusivo a las comisiones bancarias fijadas.
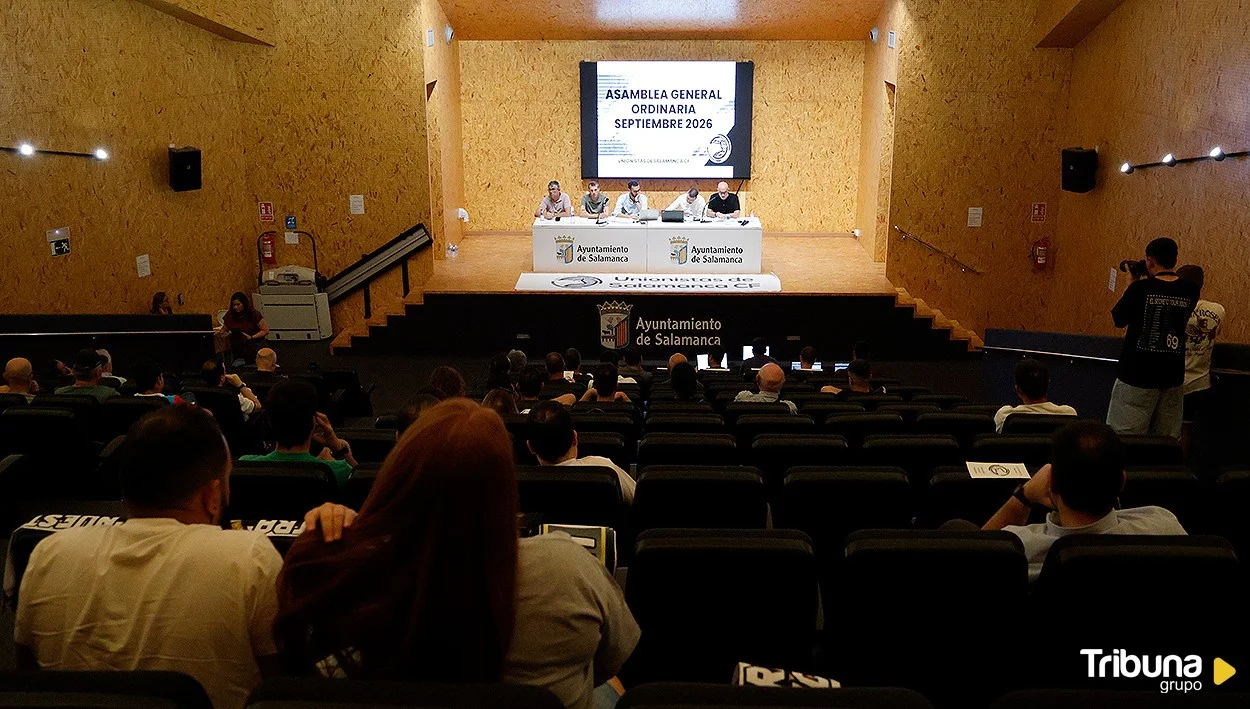
La asamblea aprobó la solicitud de crédito con 676 votos a favor, 107 en contra y 70 abstenciones. Previamente también se habían aprobado tanto el informe de gestión de la temporada anterior como el presupuesto para la 2026-2027.
Últimas noticias de esta sección
Lo más visto
La asociación salmantina de agencias pide cautela ante el caso de los viajeros afectados por el viaje a Benidorm
Agenda cultural y de actividades para este fin de semana en la provincia de Salamanca
Agenda deportiva del fin de semana en Salamanca
Más viajeros de Salamanca afectados por los problemas de una agencia tras el caso de El Barraco
Últimas noticias
Muere una mujer de unos 30 años tras sufrir un accidente de moto en Mozárbez
PP y Vox vuelven a la calle y piden echar al Gobierno y a "los invasores" de Ceuta
Volumen alto, palomas y la 'mascota': la otra cara de la asamblea de Unionistas
Póliza de crédito de 200.000 euros: Unionistas aprueba buscar su independencia económica
Unionistas mantiene su salud financiera en verde y aprueba un presupuesto de 2,1 millones
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.